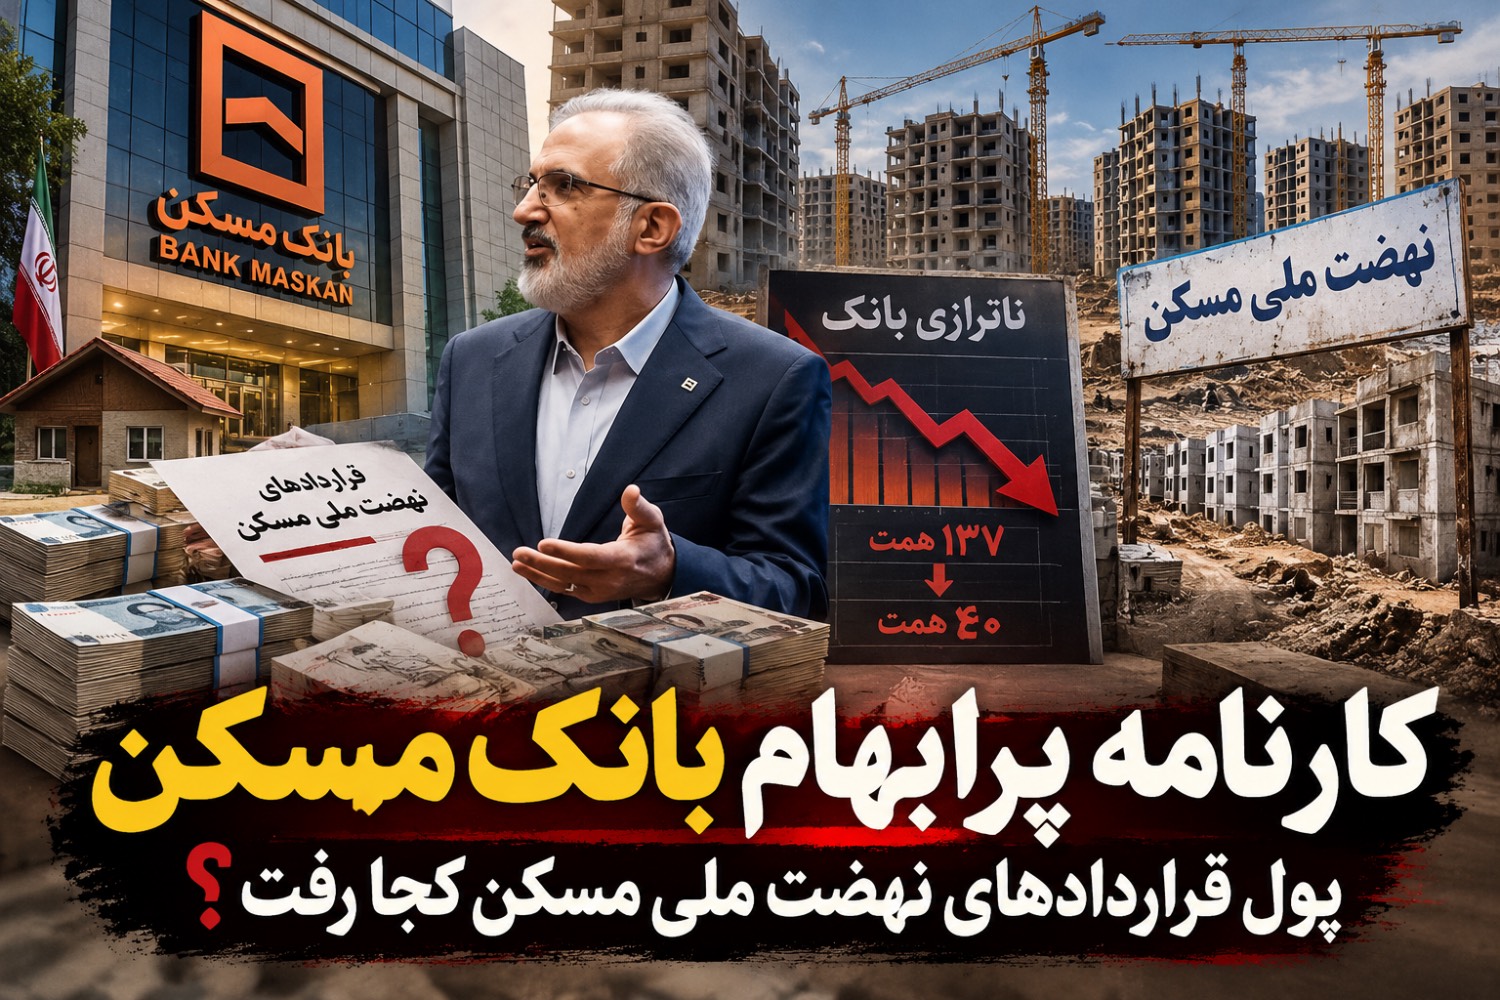
اختلاف نزدیک به ۱۲ هزار میلیارد تومانی در آمار قراردادهای نهضت ملی مسکن، در کنار تداوم ناترازی مالی بانک مسکن، پرسشهای تازهای درباره شفافیت عملکرد و مدیریت منابع این بانک ایجاد کرده است؛ پرسشهایی که پاسخ به آنها مستقیماً متوجه علی خورسندیان، مدیرعامل بانک مسکن است.
به گزارش خبرنگار روزنو، بانک مسکن که قرار است بازوی اصلی تأمین مالی ساختوساز و خانهدار شدن مردم باشد، همچنان با چالش ناترازی مالی دستوپنجه نرم میکند. با وجود اعلام برنامههای اصلاحی و کاهش ناترازی، اظهارات تازه مدیرعامل این بانک نشان میدهد مشکلات ساختاری آن هنوز بهطور کامل برطرف نشده است.
۱۲ همت اختلاف آماری در فاصله ۹ روز!
بر اساس گزارشهای منتشرشده، در ۱۲ مهرماه ۱۴۰۵ ارزش قراردادهای تأمین مالی بیش از ۳۹۹ هزار واحد نهضت ملی مسکن، حدود ۲۰۱ هزار و ۷۸۶ میلیارد تومان اعلام شده بود.
اما تنها ۹ روز بعد، علی خورسندیان ارزش قراردادهای حدود ۳۹۸ هزار واحد را ۱۹۰ هزار میلیارد تومان عنوان کرد.
اختلاف ۱۱ هزار و ۷۸۶ میلیارد تومانی میان این دو آمار، موضوعی نیست که بتوان بدون ارائه توضیح از کنار آن عبور کرد.
آیا مبنای محاسبه قراردادها تغییر کرده است؟ آیا بخشی از قراردادها از آمار جدید کنار گذاشته شده یا ارقام منتشرشده مربوط به دو شاخص متفاوت هستند؟
اگرچه این اختلاف بهتنهایی اثباتکننده تخلف یا مغایرت حسابداری نیست، اما انتظار میرود مدیریت بانک مسکن با انتشار جزئیات قراردادها، علت تفاوت ارقام را روشن کند.
از ناترازی ۱۳۷ همتی تا ۴۰ همت؛ بحران واقعاً مهار شده است؟
بخش مهمتر ماجرا به وضعیت مالی بانک مسکن بازمیگردد.
طبق اظهارات مدیرعامل بانک، ناترازی مالی در مقطعی به ۱۳۷ هزار میلیارد تومان رسیده بود و با اجرای اقدامات اصلاحی کاهش یافته است. آخرین رقم مشخص اعلامشده برای پایان تیرماه ۱۴۰۵ نیز حدود ۴۰ هزار میلیارد تومان بوده است.
این ارقام، در صورت یکسان بودن مبنای محاسبه، از کاهش قابلتوجه ناترازی حکایت دارند؛ اما مسئله اینجاست که کاهش ناترازی با برطرف شدن مشکلات مالی بانک یکسان نیست.
مدیریت بانک مسکن باید روشن کند این کاهش از چه مسیری محقق شده است؛ افزایش سرمایه، وصول مطالبات، تغییر ترکیب منابع و مصارف یا اقدامات دیگری که آثار آنها در صورتهای مالی قابل مشاهده باشد؟
بدون انتشار جزئیات مالی قابل اتکا، ارزیابی پایداری این بهبود دشوار خواهد بود.
بانک تخصصی مسکن؛ منابع در خدمت چه کسانی است؟
ابهام درباره وضعیت مالی بانک مسکن زمانی اهمیت بیشتری پیدا میکند که به ترکیب تسهیلات و بدهکاران بزرگ آن توجه شود.
بر اساس اطلاعات پیشتر منتشرشده از بدهکاران کلان بانک، گروه قطعهسازی عظام تا پایان خرداد ۱۴۰۵ حدود ۱۸ هزار و ۵۱۸ میلیارد تومان مانده بدهی به بانک مسکن داشته است.
همچنین نام شرکتهایی خارج از حوزه مستقیم ساخت مسکن در فهرست دریافتکنندگان تسهیلات این بانک دیده میشود.
هرچند اعطای تسهیلات به بخشهای دیگر لزوماً به معنای تخلف نیست، اما برای بانکی که مأموریت تخصصی آن تأمین مالی مسکن است، این پرسش اهمیت دارد که چه میزان از منابع به فعالیتهای غیرمرتبط اختصاص یافته و چه سهمی از این تسهیلات در وضعیت غیرجاری قرار گرفته است؟
وزارت اقتصاد و بانک مرکزی چه نظارتی دارند؟
بانک مسکن از یک سو با تعهدات گسترده در نهضت ملی مسکن مواجه است و از سوی دیگر، مدیرعامل آن همچنان از باقیماندن ناترازی مالی سخن میگوید.
در چنین شرایطی، وزارت اقتصاد و بانک مرکزی باید درباره وضعیت واقعی منابع و مصارف، کیفیت داراییها، مطالبات غیرجاری و روند اصلاح ناترازی این بانک شفافسازی کنند.
علی خورسندیان اعلام کرده که روند کاهش ناترازی موجب توقف پروژههای نهضت ملی مسکن یا عقبماندگی در پرداخت تعهدات نشده است؛ ادعایی که بررسی آن نیازمند انتشار آمار بهروز پرداخت تسهیلات و میزان پیشرفت پروژههاست.
پرسش اصلی این است: بانکی که هنوز با دهها هزار میلیارد تومان ناترازی مواجه است، چگونه میخواهد هم تعهدات سنگین بخش مسکن را تأمین کند و هم ساختار مالی خود را به تعادل برساند؟
کارنامه مدیریت علی خورسندیان را نمیتوان صرفاً با اعلام کاهش ناترازی ارزیابی کرد. معیار واقعی، انتشار صورتهای مالی شفاف، تعیین تکلیف مطالبات مسئلهدار، توضیح اختلاف آمار قراردادها و اثبات پایداری اصلاحات مالی است.
تا زمانی که این اطلاعات بهصورت مستند منتشر نشود، پرسش درباره آینده منابع بانک مسکن و توان آن در تأمین مالی خانهدار شدن مردم همچنان پابرجا خواهد ماند.